Domain imbisseinrichtungen.de kaufen?
Wir ziehen mit dem Projekt
imbisseinrichtungen.de um.
Sind Sie am Kauf der Domain
imbisseinrichtungen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain imbisseinrichtungen.de kaufen?
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
Ähnliche Suchbegriffe für Selbstbehalt
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
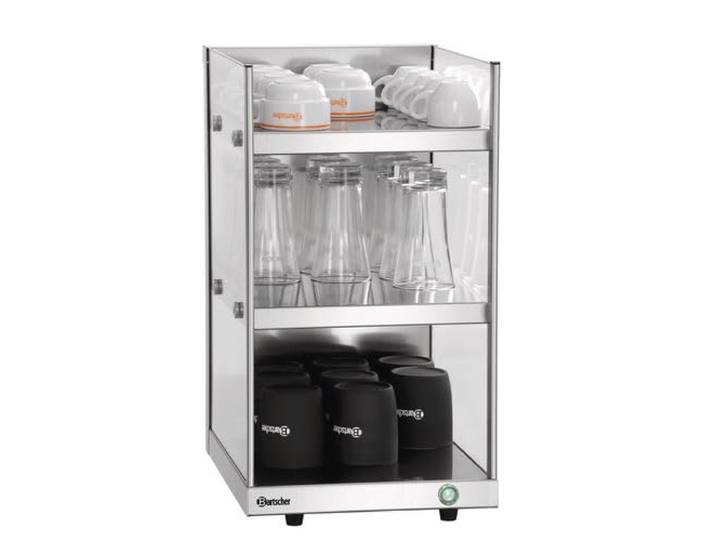
Bartscher Tassenwärmer TA1440 GastronomiebedarfBartscher Tassenwärmer TA1440 Gastronomiebedarf. Für max. 103 Tassen , Maße Stellfläche (B x T x H): 285 x 335 x 180 mm Temperaturbereich: 30 – 60 Grad , Material: Edelstahl, Glas Leistung: 0,3 kW , Anschlusswerte: 230V / 50 Hz Mit Sicherheitsthermostat , Schutzart: IPX4 Produktmaße (B x T x H): 310 x 420 x 540 mm Farbe:Edelstahl814,86 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
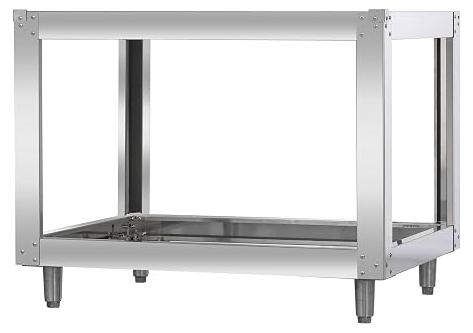
Untergestell für Pizzaofen ECO 12x34cm breit GastronomiebedarfProduktvorteile im Überblick: * Passend zum breiten Pizzaofen ECO 12x34cm Produktdetails: * Nettogewicht: 38 kg * Bruttogewicht: 43 kg * Produktmaße (B x T x H): 1450 x 835 x 860 mm909,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
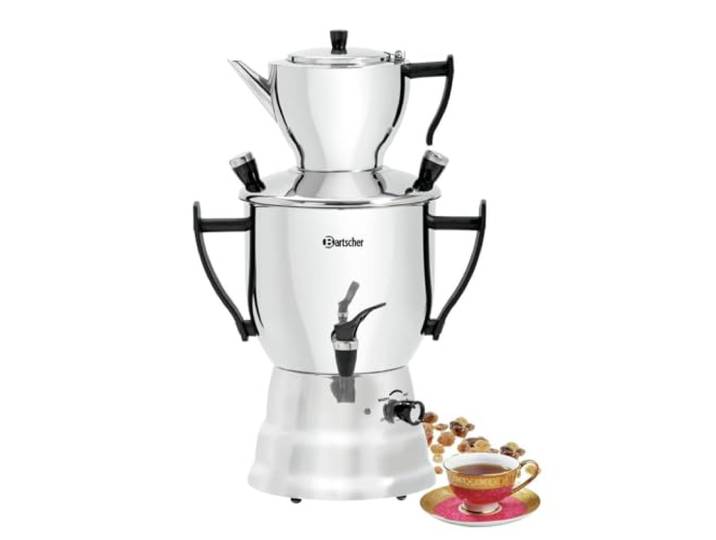
Bartscher Samowar 3L Gastronomiebedarf<p>Der <strong>Bartscher Samowar 3L</strong> ist die perfekte Lösung für alle, die in der Gastronomie oder im privaten Bereich großen Wert auf stilvolles Teegenuss legen. Dieser edle Samowar aus <strong>hochwertigem Edelstahl</strong> vereint Funktionalität und ansprechendes Design. Mit einem großzügigen <strong>Fassungsvermögen von 3 Litern</strong> bietet er ausreichend Platz für die Zubereitung von Tee für mehrere Personen.</p><p>Die stufenlose <strong>Temperaturregelung</strong> ermöglicht es dir, die Wassertemperatur präzise zwischen <strong>+20°C und +100°C</strong> einzustellen, sodass du immer die ideale Temperatur für deinen Tee wählen kannst. Der hitzeisolierende Griff sorgt dafür, dass du den Samowar sicher und bequem bedienen kannst, ohne dich zu verbrennen. Zudem ist der Samowar für Gläser und Tassen mit einer Höhe von bis zu <strong>140 mm</strong> geeignet, was ihn besonders vielseitig macht.</p><p>Ein integrierter <strong>Überhitzungsschutz</strong> gewährleistet zusätzliche Sicherheit während des Heizvorgangs, während eine Kontrollleuchte anzeigt, wenn das Wasser die gewünschte Temperatur erreicht hat. Im Lieferumfang ist außerdem eine <strong>Teekanne mit einem Volumen von 1,2 Litern</strong> enthalten, die perfekt auf den Samowar abgestimmt ist und das Teeerlebnis abrundet.</p><p>Mit dem Bartscher Samowar 3L bringst du nicht nur Funktionalität in deine Küche, sondern auch einen Hauch von Eleganz, der jeden Teegenuss zu einem besonderen Erlebnis macht.</p>156,38 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
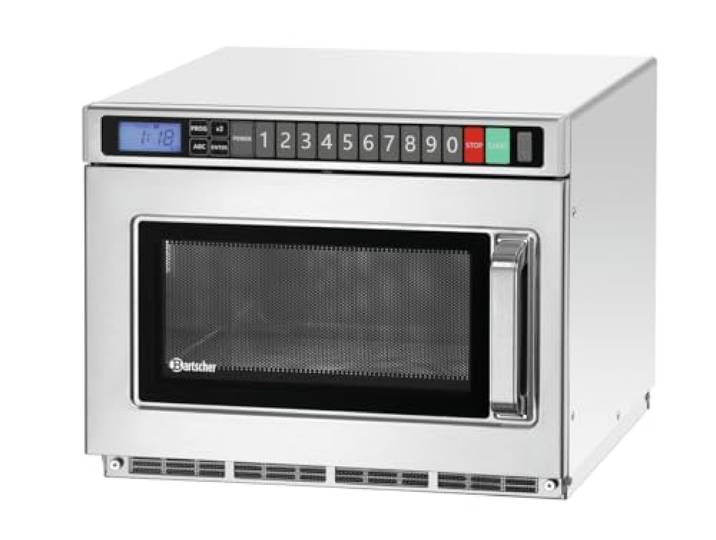
Bartscher Mikrowelle 18180D GastronomiebedarfBartscher Mikrowelle 18180D Gastronomiebedarf. Frequenz: 50 Hz , Grillleistung: 0 W\nFunktionen: Auftauen,Erhitzen , Stapelbar: Ja\nSteuerung: Touch , Digital-Anzeige: Ja\nGN-fähig: Nein , Einstellbare Programme: 30\nTimer: Digital , Eigenschaften: Taktile Tasten,USB-Flashspeicher-Option Farbe:Edelstahl712,19 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bartscher Tassenwärmer TA1440 GastronomiebedarfBartscher Tassenwärmer TA1440 Gastronomiebedarf. Für max. 103 Tassen , Maße Stellfläche (B x T x H): 285 x 335 x 180 mm Temperaturbereich: 30 – 60 Grad , Material: Edelstahl, Glas Leistung: 0,3 kW , Anschlusswerte: 230V / 50 Hz Mit Sicherheitsthermostat , Schutzart: IPX4 Produktmaße (B x T x H): 310 x 420 x 540 mm Farbe:Edelstahl814,86 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
Ähnliche Suchbegriffe für Selbstbehalt
-
Untergestell für Pizzaofen ECO 12x34cm breit GastronomiebedarfProduktvorteile im Überblick: * Passend zum breiten Pizzaofen ECO 12x34cm Produktdetails: * Nettogewicht: 38 kg * Bruttogewicht: 43 kg * Produktmaße (B x T x H): 1450 x 835 x 860 mm909,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
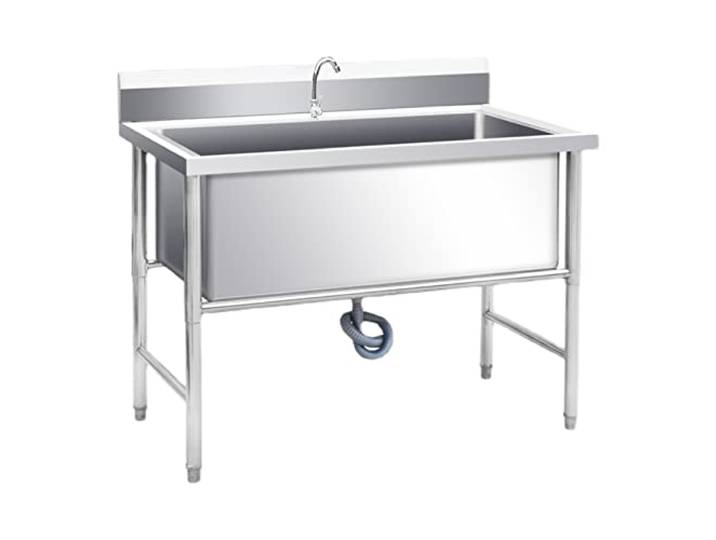
LBONG Freistehende Edelstahl Spültisch Waschtrog Verpflegung Kommerziell Spüle Für Küche Werkstatt Bauernhaus (100X70X80cm/39.3X27.5X31.4in)LBONG Freistehende Edelstahl Spültisch Waschtrog Verpflegung Kommerziell Spüle Für Küche Werkstatt Bauernhaus (100X70X80cm/39.3X27.5X31.4in). 【edelstahl in handelsqualität】 hergestellt aus hochwertigem 201-edelstahl, der korrosionsbeständigkeit, oxidationsbeständigkeit und festigkeit aufweist. perfekte wahl für waschküche, keller, garage, werkstatt, großküche, hauswirtschaftsraum usw. es wird eine sehr nützliche ausrüstung sein, wenn sie in ihrem garten oder garten grillen. 【tiefe einzelwaschbecken mit grosser kapazität】 die innentiefe der bauernhausspüle beträgt 11,8 zoll. diese großzügige farmspüle reicht aus, um ihre pfannen, töpfe und grills einfach zu halten und zu waschen, ohne herumzuspritzen. diese stilvolle küchenspüle kann sogar als badewanne für babys und kleinkinder verwendet werden! 【abflussdesign】 die x-förmige wasserführung ist so konzipiert, dass sie schnell abläuft, ohne rückstände zu hinterlassen, was den zeit- und arbeitsaufwand für die reinigung des waschbeckens erheblich reduziert. abgerundete ecken sorgen für ein zeitgemäßes erscheinungsbild und eine einfache reinigung. wischen sie es vorsichtig ab und lassen sie das waschbecken für immer funkeln. 【stabile küchenspülen】 die h-förmigen beine unserer spüle machen sie stabiler als ähnliche schüsselspülen, während der verstellbare kugelfuß die stabilität auf unebenen böden verbessert 【spüle für jede verwendung】 die robuste und kompakte spüle aus edelstahl vereint qualität, funktion und wert als garagenspüle, wäschespüle, küchenspüle im freien oder als waschstation für haustiere Farbe:Silber610,86 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
-
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.